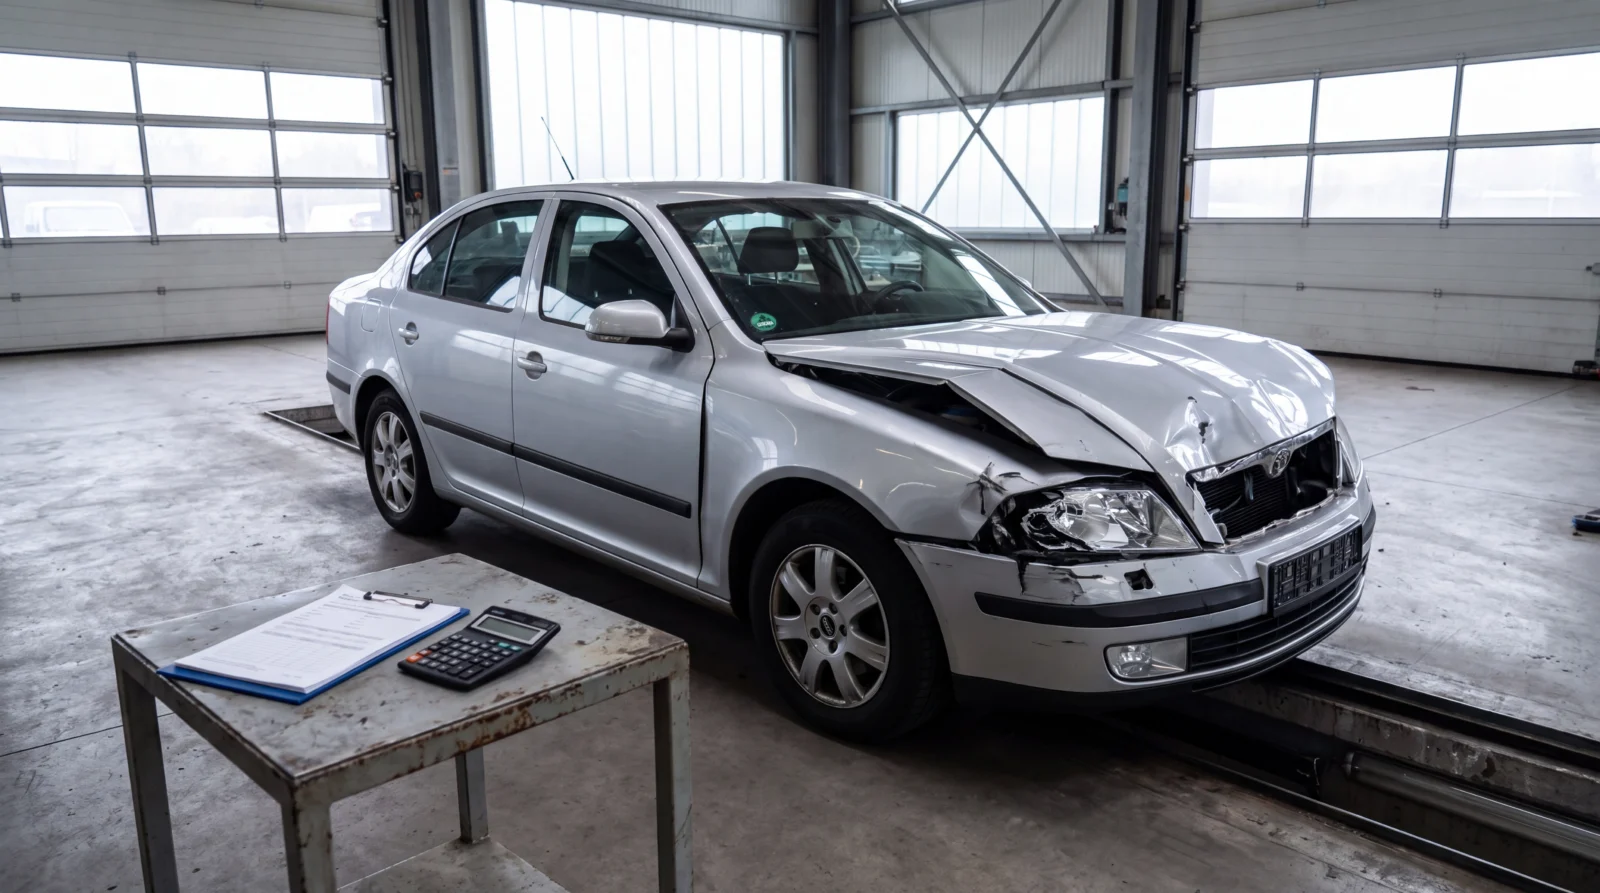
Nach einem Unfall stellt der Gutachter meist zwei Werte fest: die voraussichtlichen Reparaturkosten und den Wiederbeschaffungswert Ihres Fahrzeugs. Liegen die Reparaturkosten darüber, spricht man von einem wirtschaftlichen Totalschaden – doch das bedeutet nicht automatisch, dass eine Reparatur ausgeschlossen ist. Wir zeigen, wann sich die Reparatur trotzdem lohnt und wie die Abrechnung in jedem Fall funktioniert.
130 % des Fahrzeugwerts
Bis zu dieser Grenze wird eine Reparatur trotz Totalschaden erstattet.
Reparatur oder Auszahlung
Sie entscheiden, ob Sie reparieren lassen oder sich auszahlen lassen.
Nach ständiger BGH-Rechtsprechung
Klar definierte Grenzen statt Willkür der Versicherung.
Wiederbeschaffungswert und Restwert: die zwei entscheidenden Werte
Der Wiederbeschaffungswert (WBW) ist der Bruttopreis, den Sie auf dem Gebrauchtwagenmarkt für ein gleichwertiges Ersatzfahrzeug zahlen müssten – also ein Fahrzeug gleichen Alters, Zustands, Kilometerstands und gleicher Ausstattung. Der Sachverständige ermittelt ihn anhand einer regionalen Marktanalyse vergleichbarer Angebote.
Der Restwert ist das, was Ihr beschädigtes Fahrzeug im aktuellen Zustand noch wert ist – also der Preis, den ein Aufkäufer oder Restwertbörsen-Händler dafür zahlen würde. Die Differenz aus beiden Werten, der Wiederbeschaffungsaufwand, ist die Summe, die Ihnen bei einer Totalschaden-Abrechnung tatsächlich ausgezahlt wird. Rechtliche Grundlage für den Schadensersatz ist § 249 BGB, wonach der Schädiger den Zustand herzustellen hat, der ohne das schädigende Ereignis bestehen würde.
Wann liegt ein wirtschaftlicher Totalschaden vor?
Von einem wirtschaftlichen Totalschaden spricht man, wenn die Reparaturkosten den Wiederbeschaffungswert des Fahrzeugs übersteigen – das Fahrzeug wäre also technisch reparabel, die Instandsetzung aber unwirtschaftlich. Das unterscheidet ihn vom technischen Totalschaden, bei dem eine Reparatur überhaupt nicht mehr möglich ist, etwa weil die Fahrzeugstruktur irreparabel beschädigt wurde.
Ob ein wirtschaftlicher Totalschaden vorliegt, stellt ausschließlich ein unabhängiger Kfz-Sachverständiger fest – anhand einer genauen Kalkulation der Reparaturkosten und einer marktgerechten Ermittlung des Wiederbeschaffungswerts. Genau hier setzt die 130-Prozent-Regel an.
Die 130-Prozent-Regel: Reparieren trotz Totalschaden
Die 130-Prozent-Regel erlaubt es Ihnen, Ihr Fahrzeug reparieren zu lassen, obwohl rein rechnerisch ein wirtschaftlicher Totalschaden vorliegt – solange die Reparaturkosten (inklusive einer eventuellen merkantilen Wertminderung) den Wiederbeschaffungswert um nicht mehr als 30% übersteigen. Dahinter steht das sogenannte Integritätsinteresse: Ihr berechtigtes Interesse, das eigene, vertraute Fahrzeug zu behalten statt eines Ersatzfahrzeugs.
| Reparaturkosten | Was gezahlt wird | Voraussetzung |
|---|---|---|
| Bis 100% des WBW | Reparaturkosten voll erstattet | Nachweis per Rechnung oder Gutachten |
| 100% – 130% des WBW | Reparatur erstattet (130-%-Regel) | Fachgerechte, vollständige Reparatur + ca. 6 Monate Weiternutzung |
| Über 130% des WBW | Nur Wiederbeschaffungsaufwand (WBW minus Restwert) | Kein Reparaturanspruch mehr |
Rechenbeispiel: Bei einem Wiederbeschaffungswert von 10.000 € können Reparaturkosten bis 13.000 € (130%) erstattet verlangt werden. Kosten darüber hinaus lehnt die Versicherung ab – dann greift die reine Totalschaden-Abrechnung.
Die Sechs-Monats-Frist: Warum Weiterfahren zählt
Damit die 130-Prozent-Regel greift, muss die Reparatur fachgerecht und vollständig nach den Vorgaben des Gutachtens erfolgen – Eigenreparaturen ohne prüffeste Werkstattrechnung führen meist dazu, dass die Versicherung wieder auf Totalschadenbasis abrechnet. Zusätzlich sollten Sie das Fahrzeug anschließend mindestens sechs Monate weiterfahren.
Fiktive Abrechnung: Was gilt ohne Reparaturnachweis?
Bei der fiktiven Abrechnung lassen Sie sich die im Gutachten kalkulierten Reparaturkosten auszahlen, ohne das Fahrzeug tatsächlich (oder vollständig) reparieren zu lassen – Sie entscheiden dann selbst, was Sie mit dem Geld machen. Wichtig zu wissen: Die 130-Prozent-Regel gilt hier nicht. Ohne Nachweis einer tatsächlichen, fachgerechten Reparatur regelt die Versicherung ausschließlich auf Totalschadenbasis – also nur den Wiederbeschaffungsaufwand (Wiederbeschaffungswert minus Restwert).
Der Anspruch auf Zahlung bis zur 130-Prozent-Grenze ist also zwingend an den Nachweis der tatsächlichen Instandsetzung geknüpft. Wollen Sie diesen Spielraum nutzen, führt an einer echten Reparatur mit Rechnung kein Weg vorbei.
Restwert-Angebote: Müssen Sie das Angebot der Versicherung akzeptieren?
Viele gegnerische Versicherungen legen bei der Regulierung ein eigenes, oft deutlich höheres Restwert-Angebot aus überregionalen Restwertbörsen vor – mit dem Ziel, den auszuzahlenden Wiederbeschaffungsaufwand zu drücken. Die gute Nachricht: Sie müssen sich darauf nicht verweisen lassen.
Nach ständiger BGH-Rechtsprechung dürfen Sie Ihrer Abrechnung das höchste Angebot zugrunde legen, das Ihr eigener, unabhängiger Gutachter auf dem regionalen Markt ermittelt hat. Eine Ausnahme gilt nur, wenn Sie das Fahrzeug tatsächlich verkaufen und das höhere Angebot der Versicherung zu diesem Zeitpunkt bereits kannten – dann dürfen Sie es nicht ignorieren.
Häufige Fehler bei der Regulierung
Bei der Abrechnung nach der 130-Prozent-Regel oder auf Totalschadenbasis versuchen Versicherungen häufig, den auszuzahlenden Betrag zu drücken. Diese Fehler und Tricks begegnen uns in der Praxis besonders oft:
- Der Restwert wird anhand überregionaler Online-Börsen viel zu hoch angesetzt, statt des regionalen Marktwerts.
- Der Wiederbeschaffungswert wird ohne nachvollziehbare Marktanalyse pauschal zu niedrig kalkuliert.
- Die merkantile Wertminderung wird bei der Berechnung der 130-%-Grenze schlicht vergessen.
- Eigenreparaturen ohne prüffeste Werkstattrechnung werden nicht als "fachgerecht" anerkannt.
- Fiktive Auszahlung und die 130-%-Reparaturoption werden miteinander verwechselt oder vermischt dargestellt.
So gehen Sie richtig vor
- Unabhängigen Gutachter beauftragen. Lassen Sie Reparaturkosten, Wiederbeschaffungswert und Restwert von einem eigenen, unabhängigen Sachverständigen ermitteln – nicht vom Gutachter der gegnerischen Versicherung.
- Werte vergleichen. Prüfen Sie, in welchem Korridor Ihre Reparaturkosten liegen: unter 100%, in der 130-%-Zone oder darüber.
- Reparatur fachgerecht durchführen lassen. Wollen Sie die 130-%-Regel nutzen, lassen Sie vollständig und nachweisbar in einer Fachwerkstatt reparieren und bewahren Sie die Rechnung auf.
- Restwert-Angebote prüfen lassen. Vergleichen Sie ein höheres Angebot der Versicherung kritisch mit dem Ihres eigenen Gutachters, bevor Sie es akzeptieren.
„Viele Geschädigte lassen sich vorschnell auf einen Totalschaden verweisen, obwohl eine Reparatur innerhalb der 130-Prozent-Grenze noch problemlos möglich wäre. Ein unabhängiges Gutachten schafft hier Klarheit über die tatsächlichen Werte.“
– Ali Sülün, DGuSV-zertifizierter Kfz-Sachverständiger
Häufige Fragen zur 130-Prozent-Regel
Was bedeutet wirtschaftlicher Totalschaden genau?
Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparaturkosten den Wiederbeschaffungswert des Fahrzeugs übersteigen. Technisch wäre eine Reparatur meist trotzdem möglich – sie gilt aber als unwirtschaftlich.
Darf ich mein Auto trotzdem reparieren lassen, wenn es einen Totalschaden hat?
Ja. Solange die Reparaturkosten den Wiederbeschaffungswert um nicht mehr als 30% übersteigen, greift die 130-Prozent-Regel – Voraussetzung ist eine fachgerechte, vollständige Reparatur und die Weiternutzung des Fahrzeugs.
Was passiert, wenn ich mein Auto vor Ablauf der sechs Monate verkaufe?
Ein Verkauf kurz nach der Reparatur gilt als Indiz gegen Ihr Interesse am eigenen Fahrzeug und kann die 130-%-Abrechnung angreifbar machen. Die Frist ist zwar kein hartes Anspruchserfordernis, sollte aber nach Möglichkeit eingehalten werden.
Gilt die 130-Prozent-Regel auch bei fiktiver Abrechnung?
Nein. Ohne Nachweis einer tatsächlichen, fachgerechten Reparatur rechnet die Versicherung ausschließlich auf Totalschadenbasis ab – also nur den Wiederbeschaffungsaufwand.
Muss ich das Restwert-Angebot der gegnerischen Versicherung akzeptieren?
Nein, in der Regel nicht. Sie dürfen sich auf das höchste Angebot Ihres eigenen Gutachters aus dem regionalen Markt stützen, solange Sie das Fahrzeug nicht bereits in Kenntnis eines höheren Angebots verkauft haben.
Reparatur oder Totalschaden - Sie sind unsicher?
Als unabhängiger, DGuSV-zertifizierter Kfz-Sachverständiger ermitteln wir Reparaturkosten, Wiederbeschaffungswert und Restwert fachgerecht – die Grundlage für Ihre Entscheidung zwischen Reparatur und Auszahlung.
Mehr dazu: Kfz Gutachter in Hannover · Unsere Leistungen · Über uns · Wertminderung nach einem Unfall
Dieser Beitrag bietet allgemeine Informationen und ersetzt keine Rechtsberatung im Einzelfall.