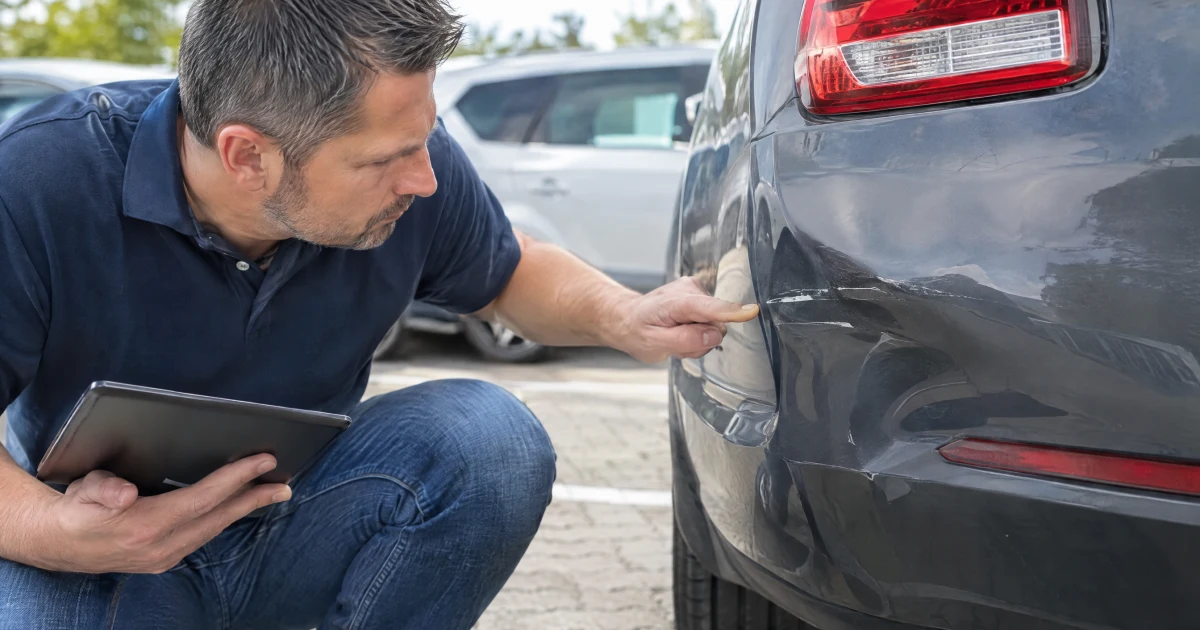
Ein kleiner Parkrempler, ein kurzes Knirschen beim Rückwärtsausparken – und schon ist es passiert. Nach einem unverschuldeten Unfall stellt sich sofort die Frage: Wie hoch ist der Schaden wirklich? Und: Reicht ein Kostenvoranschlag der Werkstatt oder brauchen Sie ein Kfz-Gutachten?
Wer hier falsch entscheidet, bleibt im schlimmsten Fall auf Kosten sitzen oder verschenkt Geld bei der Schadensregulierung. In diesem Ratgeber erfahren Sie, wo die Bagatellschadensgrenze liegt, was ein unabhängiges Gutachten bringt und wie Sie nach einem Unfall richtig vorgehen.
Das Wichtigste auf einen Blick
- Bagatellschadensgrenze: Die Rechtsprechung zieht sie bei etwa 750 bis 1.000 Euro Reparaturkosten. Eine feste gesetzliche Zahl gibt es nicht, es kommt auf den Einzelfall an.
- Unterhalb der Grenze (reiner Kratzer, oberflächlicher Lackschaden) genügt meist ein Kostenvoranschlag oder ein Kurzgutachten. Die Kosten eines Vollgutachtens müssen Versicherungen hier nicht ersetzen.
- Oberhalb der Grenze (tiefe Dellen, beschädigte Sensorik, Verformung der Karosserie) haben Sie als Geschädigter Anspruch auf ein unabhängiges Kfz-Gutachten. Bei Unschuld zahlt die Haftpflichtversicherung des Unfallverursachers.
- Vorsicht bei verdeckten Schäden: Kunststoff-Stoßfänger federn zurück. Die Träger dahinter können trotzdem gebrochen sein.
Was ist ein Bagatellschaden?
Ein Bagatellschaden ist ein geringfügiger, meist oberflächlicher Schaden. Die Rechtsprechung geht dabei von einer Grenze bei rund 750 bis 1.000 Euro Reparaturkosten aus. Der Bundesgerichtshof hat entschieden, dass bei Bagatellschäden in der Regel kein Anspruch auf Erstattung eines Vollgutachtens besteht – eine starre Betragsgrenze nennt er jedoch nicht.
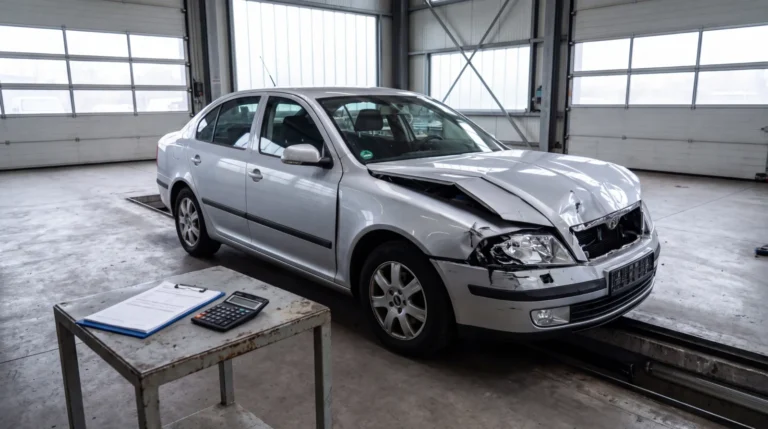
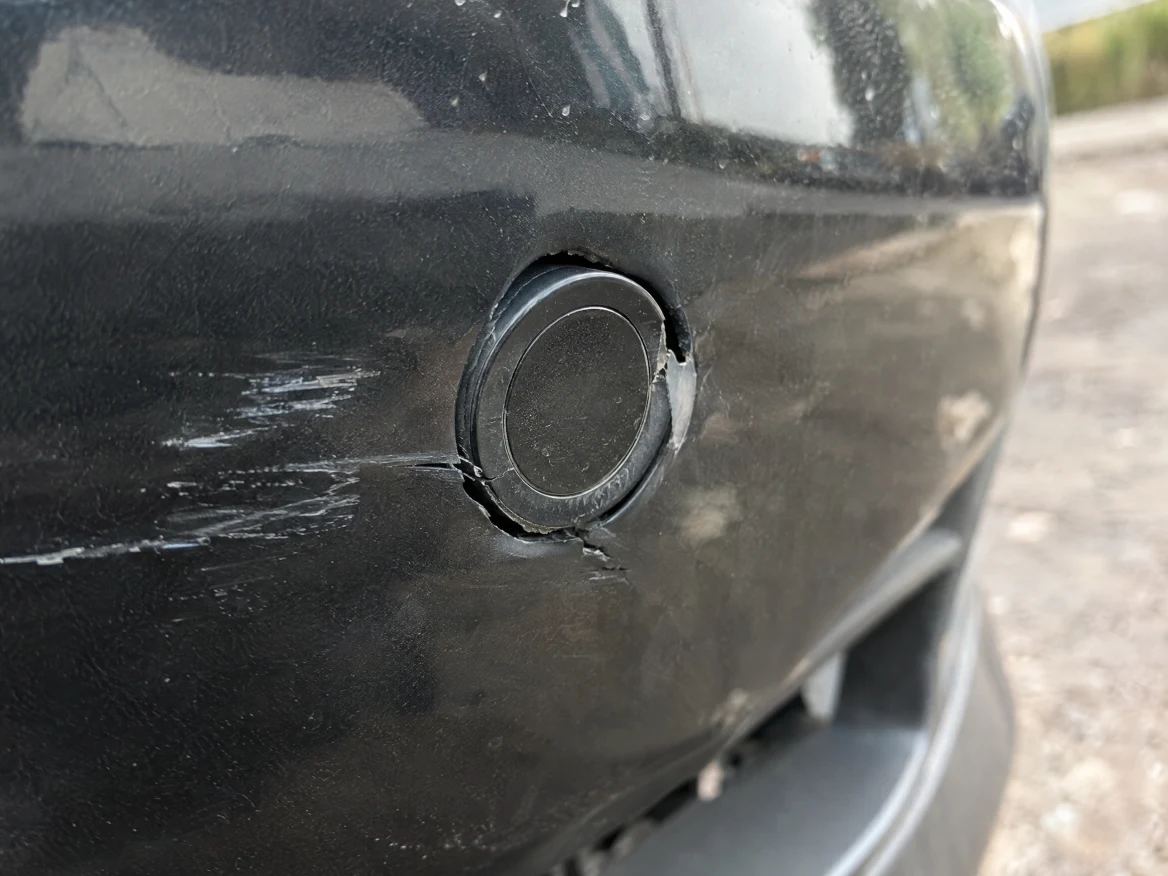
Das Problem: Moderne Fahrzeuge sind voller Technik. Was wie ein kleiner Kratzer im Stoßfänger aussieht, kann durch defekte Parksensoren (PDC), Radarsensoren oder Risse im Aufpralldämpfer schnell 1.500 Euro und mehr kosten. Damit ist die Bagatellgrenze sofort überschritten.
Kostenvoranschlag oder Kfz-Gutachten: der Vergleich
Ein Kostenvoranschlag ist eine unverbindliche Preiskalkulation für die Reparatur. Ein Kfz-Gutachten ist dagegen ein beweiskräftiges Dokument mit Fotodokumentation, Schadenhöhe und Berechnung aller Folgeansprüche.
| Kriterium | Kostenvoranschlag (Werkstatt) | Unabhängiges Kfz-Gutachten |
|---|---|---|
| Kostenübernahme bei Unschuld | Wird meist anerkannt, wenn es ein Bagatellschaden ist. | Versicherung des Verursachers trägt die Kosten (oberhalb der Bagatellgrenze). |
| Beweissicherung | Gering, kaum Fotodokumentation. | Hoch: dokumentiert Schaden, Vorschäden und Unfallzusammenhang, auch vor Gericht verwertbar. |
| Wertminderung | Wird nicht ermittelt. | Wird berechnet und als Anspruch geltend gemacht. |
| Reparaturdauer / Nutzungsausfall | Keine verbindliche Angabe. | Reparaturdauer und ggf. Wiederbeschaffungsdauer festgelegt. |
| Fiktive Abrechnung | Wird von Versicherungen häufig gekürzt. | Solide Grundlage, um Kürzungen zu widersprechen. |
Wann reicht ein Kostenvoranschlag?
Ein Kostenvoranschlag genügt, wenn eindeutig ein Bagatellschaden vorliegt:
- abgebrochener Außenspiegel bei einem älteren Kleinwagen
- kleiner Lackkratzer ohne Delle
- leichte Schramme an einer unlackierten Kunststoffleiste
Das Risiko: Stufen Sie einen Schaden irrtümlich als Bagatelle ein und beauftragen trotzdem ein Vollgutachten, kann die gegnerische Versicherung die Gutachterkosten wegen der Schadensminderungspflicht verweigern.
Wann brauchen Sie ein Kfz-Gutachten?
Liegt der Schaden über der Bagatellgrenze oder ist der Hergang unklar, sollten Sie einen freien, unabhängigen Kfz-Sachverständigen beauftragen. Besonders bei:
- Deutlichen Verformungen: tiefe Dellen, verzogene Spaltmaße an Heckklappe oder Motorhaube
- Ausgelösten Airbags oder Warnleuchten: Hinweis auf strukturelle oder elektronische Schäden
- Schäden an Sicherheitsbauteilen: Scheinwerfer, Fahrwerk, Reifen, Bremsen
- Verdacht auf verdeckte Schäden: zum Beispiel nach einem Aufprall mit höherer Geschwindigkeit
Warum nicht der Gutachter der gegnerischen Versicherung?
Kurz nach dem Unfall meldet sich oft die Versicherung des Verursachers und bietet ein „Schadensmanagement“ mit eigenem Gutachter an. Dieser arbeitet im Auftrag der Versicherung, die zahlen muss. Deren Interesse sind niedrige Kosten. Typisch sind gestrichene Positionen wie die Wertminderung, gedrückte Stundenverrechnungssätze oder Reparaturschritte, die als „nicht erforderlich“ gelten.
Als Geschädigter dürfen Sie den Gutachter frei wählen. Nutzen Sie dieses Recht.
Checkliste: Verhalten nach dem Unfall
- Unfallstelle absichern: Warnblinker, Warnweste, Warndreieck
- Beweise sichern: Fotos der Unfallstelle, der Fahrzeugpositionen und aller Schäden aus mehreren Perspektiven
- Daten austauschen: Kennzeichen, Namen, Kontaktdaten, Zeugen. Bei Verletzten oder Streit die Polizei (110) rufen
- Unabhängigen Gutachter kontaktieren: bevor Sie der gegnerischen Versicherung Zusagen machen oder eine Werkstatt beauftragen
Häufige Fragen
Wer bezahlt den Kfz-Gutachter bei einem unverschuldeten Unfall?
Trifft Sie keine Mitschuld und liegt der Schaden über der Bagatellgrenze, übernimmt die Haftpflichtversicherung des Unfallverursachers die Kosten des Sachverständigen.
Kann ich trotz Kostenvoranschlag fiktiv abrechnen?
Ja. Versicherungen kürzen bei der fiktiven Abrechnung (Auszahlung statt Reparatur) Kostenvoranschläge aber häufig, etwa bei UPE-Aufschlägen und Verbringungskosten. Bedenken Sie: Bei fiktiver Abrechnung wird die Mehrwertsteuer gesetzlich nicht erstattet. Ein Gutachten liefert eine belastbare Grundlage gegen unberechtigte Kürzungen.
Was ist, wenn sich ein Bagatellschaden als Totalschaden entpuppt?
Bei älteren Fahrzeugen übersteigen schon kleinere Schäden schnell den Wiederbeschaffungswert. Der Gutachter ermittelt dann Wiederbeschaffungswert und Restwert, damit Sie korrekt entschädigt werden.
Parkschaden oder Unfall? Wir prüfen es kostenlos
Unsicher, ob es ein Bagatellschaden ist? Wir schätzen Ihren Fall kostenlos ein – schnell, unabhängig und rechtssicher.
Mehr dazu: Freie Gutachterwahl · Wertminderung nach einem Unfall · 130-Prozent-Regel
Dieser Beitrag bietet allgemeine Informationen und ersetzt keine Rechtsberatung im Einzelfall.